赤字でも使えるファクタリングおすすめ|審査で見るのは「売掛先」|20社を実査
赤字のなかで売掛金を現金にしたいとき、審査に通るか気になりますよね。
ファクタリングでは、利用者の決算より売掛先が期日に払えるかを確かめます。
赤字でも売掛先の信用力を見る社が候補になりますが、審査結果は個別に決まります。
この記事では、20社の審査の見方を比べ、見積もりを取る前に押さえたい点を整理します。
各社の公式サイトと公的機関の情報をもとに、審査の見方と契約時の注意点を整理しています。
【結論】赤字でも使えるファクタリングのおすすめは「売掛先の信用力で見る社」
結論:赤字でも使えるファクタリングは「審査で売掛先の信用力を見る社」から選ぶ。ファクタリングは融資と違い、利用者の決算より売掛先が期日に払えるかを見る仕組み。独自審査のラボル、個人事業主実績のうりかけ堂、売掛先信用重視のNo.1が入口
- ファクタリングの審査は融資と別物。確かめるのは利用者の決算ではなく「売掛先が期日に払えるか」。だから赤字でも、信用力の高い取引先への売掛金があれば入口になりうる
- 当サイトは20社を公式サイトと運営会社まで実査し、全社の法人番号を照会した。追い詰められた事業者を狙う業者と正規の会社を、雰囲気ではなく事実で見分ける
- 公式で確認できた審査の見方で20社を仕分けると、売掛先信用力(ノンリコース)明記4社・AI審査明記2社・独自審査明記1社・確認できず13社
- 審査結果は売掛先・書類・状況で個別に決まる
- 税金・社会保険料の滞納でも相談可と公式で訴求しているのはZERO(西日本限定)を確認。多くの社は滞納の可否を明言せず個別判断。滞納は隠さず相談する
- 「審査なし」「赤字でも100%」を掲げる業者は要注意。給与ファクタリング・個人間取引は避ける。手数料の実額は見積で確定するので、本命1社+相見積もりが鉄則
「赤字だとファクタリングも通らないのでは」と不安になるのは、融資の発想が前提になっているからです。銀行融資や公庫はあなたの決算・信用力を審査するため、赤字は不利に働きやすい。けれどファクタリングは融資ではなく売掛債権(請求書)の売買で、審査の中心は「その売掛先が期日にちゃんと払えるか」にあります。だから赤字でも、信用力の高い取引先への売掛金があれば入口になりえます。当サイトの結論は、まず「独自審査(信用情報を照会しない)」「個人事業主の実績」「売掛先信用力を重視する総合型」の3方向のうち自分に近いものを選び、その本命に見積を取る——というものです。ただし審査結果は個別で、通過を保証するものではありません。
赤字のときに効く判断軸は多くありません。「利用者の決算を見ない審査か」「個人事業主・フリーランスの実績があるか」「売掛先の信用力で見てくれるか」のほぼ3つです。この3軸で20社を性質の違う3タイプに集計・割り付けたのが次の早見です。各タイプの入口となる本命を1社ずつ挙げています。数値は各社公式表記の実査値の目安です。
「何を審査するか」で本命を1社決める。数値は各社公式表記の実査値(2026-07-11〜12時点)。
タイプが決まれば動き方はシンプルです。売掛先の信用力が審査の中心なので、信用力の高い取引先の請求書を選んで本命1社に申し込み、同じ請求書で性質の近い他社にも相見積もりを取り、提示された手取り額で比べる——この手順で進みます(この記事で比較した3社の申込窓口はこちら)。仕組みや税務まで含めて理解したい場合は個人事業主向け完全ガイド、個人事業主向けの総合比較は個人事業主のファクタリングおすすめもあわせてご覧ください。
「審査に落ちるのでは」と止まる前に。売掛先の信用力を軸に、書類準備→本命申込→2社目→比較→契約と進む
-
STEP 1
自分の状況を整理する
「赤字決算」「税金・社保の滞納」「創業まもない」のどれに当てはまるかを先に確認する。審査で伝えるべき前提が整理でき、社選びの軸が決まる
-
STEP 2
信用力の高い売掛先の請求書を選ぶ
審査の中心は売掛先が期日に払えるか。上場企業・官公庁・継続取引の売掛金など、回収可能性が高い請求書を優先して用意する
-
STEP 3
独自審査・売掛先信用重視の本命に見積申込
選んだ軸の本命へオンラインで見積申込。赤字や税金滞納の事情は隠さず正直に伝える。伏せて契約すると後のトラブルになりやすい
-
STEP 4
同じ請求書で2社目にも申し込む
審査結果は社ごとに違うため、1社の可否だけで判断しない。同じ売掛金で性質の近い1〜2社にも申込み、通過と手数料を比べる
-
STEP 5
手取り額・入金日で比べて契約する
手数料差引後の手取り金額と入金日を横並びにして契約する。正規の売買契約かを確認する
labol(ラボル)
信用情報機関に照会しない独自審査で、1万円から必要な額だけ・審査完了後は最短30分振込(公式表記)。融資が通りにくい状況でも申し込みやすい入口です。

なぜ赤字でも使えるのか — 審査で見るのは「あなたの決算」ではなく「売掛先」
融資は決算を審査しますが、ファクタリングは債権の売買で「売掛先が払えるか」を見ます。だから赤字でも入口になりえます。
「赤字でも使える理由」を一言でいうと、ファクタリングが融資ではなく債権(請求書)の売買だからです。銀行融資や日本政策金融公庫は「お金を貸して、あなたが返せるか」を確かめるため、審査の中心は利用者の決算・信用力になり、赤字は不利に働きやすい。一方ファクタリングは、あなたが持つ売掛金をファクタリング会社が買い取る取引で、会社が最も気にするのは「その売掛金を売掛先が期日に払ってくれるか(回収できるか)」です。つまり見られているのは、あなたの黒字・赤字よりも取引先の信用力。この構造の違いが、赤字でも入口になりうる理由です。ただし赤字や滞納の状況が審査でまったく影響しないわけではなく、通過は個別に判断され、保証されるものではありません。
この「融資とファクタリングで、審査で見るものが違う」という核を、まず1枚の対比図で整理します。左が融資の発想(=赤字だと不利になりやすい)、右がファクタリングの実態(=売掛先の信用力を見る)です。
融資とファクタリングは、審査で見る対象が根本から違う。だから赤字でも入口になりうる
誤解
赤字だと審査に通らない(融資の発想)
銀行融資・日本政策金融公庫は「貸したお金をあなたが返せるか」を審査するため、見るのは利用者の決算・信用力。赤字や税金滞納は返済能力の懸念として不利に働きやすく、「赤字=どこも無理」という思い込みが生まれる。
実態
審査の中心は「売掛先が払えるか」(ファクタリングの実態)
ファクタリングは融資ではなく売掛債権の売買。会社が最も確かめるのは「売掛先が期日に支払えるか(回収可能性)」で、あなたが赤字でも、信用力の高い取引先への売掛金があれば入口になりうる。
出典: 制度上の位置づけは経済産業省・民法(債権譲渡)にもとづく編集部整理。
「債権譲渡」は、弁済期前に債権を売り渡して代金を得ることや、債権を担保に供して融資を受けることなどを目的とし、中小企業の資金調達のために行われることがあります。
出典: 経済産業省 / 債権法改正により資金調達が円滑になります(2026-07-13 取得)。売掛債権の譲渡が中小企業の資金調達手段であることの制度的裏づけ
では、20社の公式サイトには「赤字でも入口になりうる」審査の特徴が、実際にどれだけ明記されているのでしょうか。ここで注意したいのは、多くの社は審査方式を細かく公表していない、という事実です。当サイトが公式表記で確認できた特徴と社数を集計したのが次の図です(重複あり・N=20)。
よくある疑問:「赤字でも本当に通るの?公式には何て書いてある?」
公式サイトで明記を確認できた特徴だけを集計(2026-07-11〜12)。数字が小さいのは「多くの社が審査方式を公表していない」ことの表れ
この整理の出し方:20社の公式サイトを実査し、「償還請求権なし(ノンリコース)/AI審査/信用情報照会なしの独自審査/税金・社保滞納でも訴求」の各特徴を明記している社を数えました(1社が複数特徴を持つ場合は各行に計上=重複あり)。数字が小さいのは、多くの社が審査方式を細かく公表していないためで、「赤字で使えない」という意味ではありません。ノンリコース(償還請求権なし)は「売掛先が倒産して回収できなくても買い戻し不要」で、売掛先の信用力を審査の軸に置く姿勢の表れです。
数字が小さいことこそ、この記事の出発点です。「赤字でも使えるか」を公式の一言で断定できる社は多くありません。だからこそ、上で見た「売掛先の信用力を見る」という構造を理解したうえで、本命に見積を取って個別に確かめるのが現実的です。なお、こうした売掛金の資金化は、口コミの雰囲気ではなく法律にもとづく取引です。売掛金を譲渡して資金化する行為自体は、民法が認める債権譲渡にあたります。運営会社の実在も、会社名ではなく法人番号で確認しています。
債権は、譲り渡すことができる。(民法 第466条第1項)
出典: e-Gov法令検索 / 民法(明治二十九年法律第八十九号)第466条(2026-07-13 参照)
法人番号 7010901049921 = 株式会社ラボル。(gBizINFO 法人情報の照会結果より・編集部照会は2026-07-13)
出典: gBizINFO(経済産業省)/ 法人情報(20社の運営会社の法人番号をcomparison.yamlの記載どおり照会・2026-07-13)
独自審査の代表として、業者公式が「信用情報機関に照会しない」と明言している社があります。ラボルは審査の考え方を公式に定義しており、これは融資が通りにくい状況の人にとって入口の目安になります(通過を約束するものではありません)。
信用情報機関に照会しない独自の審査基準を採用しており、フリーランス・個人事業主の売掛金を対象に、来店・面談不要で審査します。
出典: labol(ラボル)公式サイト よくある質問(信用情報について)(2026-07-11 実査・要旨)。審査方式の考え方に関する公式表記
「赤字でも通るか」は、公式の一言では決まりません。当サイトは20社の審査表記を実査しましたが、審査方式を細かく公表している社は少数です。だからこそ、売掛先の信用力という構造を理解したうえで、本命に見積を取って確かめるのが確実です。赤字・滞納の事情は隠さず伝えるほうが、後のトラブルを避けられます。
あわせて読む:ファクタリング審査が通りやすいのはどこ?
税金・社会保険料を滞納していても? — 赤字の「審査の見方」で20社を仕分ける
税金・社保の滞納でも相談可と公式で訴求するZEROは西日本限定。利用可否は個別判断です。
「税金や社会保険料を滞納していても使えるか」は、赤字と並んで多い不安です。Factoring ZEROは税金・社保の滞納でも相談可と公式サイトで訴求しています(ただし対応地域は西日本に限定)。滞納の可否は審査時に個別に確かめます。当サイトは、公式で確認できた「審査の見方」だけで20社を仕分けます。
その仕分けが次の図です。各社が公式で最も打ち出している審査の見方を1つずつ割り付け、20社を排他的に分類しました。「売掛先の信用力で見る姿勢(ノンリコース明記)」がはっきり読める社もあれば、審査方式を公式で確認できない社もあります。件数はすべて公式表記に基づく実測(N=20)です。
よくある疑問:「結局、どこが売掛先の信用力で見てくれるの?」
各社が公式で最も打ち出している審査の見方に1社ずつ割付け、社数を集計。円は20社の分布(内訳・社数)
この整理の出し方:20社の公式サイトを実査し、各社が最も打ち出している審査の見方を「ノンリコース明記(売掛先の信用力で見る)/AI審査/信用情報照会なしの独自審査/公式で確認できず」に排他的に分類しました。「確認できず」は当サイトが見たページで審査方式が確認できなかった意味で、赤字で使えないという意味ではありません。
この仕分けを踏まえ、20社を同じ項目で横並びにしたのが次の比較表です。手数料・最短入金・審査の特徴・償還請求権(ノンリコースか)・個人事業主の対象可否を、すべて公式サイトの表記どおりに転記しています。赤字でも入口を探す読者が誤解しないよう、「非公表」「確認できず」は無理に数字で埋めず公式表記のまま残します。対象の列は、◯(明記)/ △(条件付き)/ ✕(法人限定)/ ?(可否不明)/ ⚠(表記矛盾)の記号で示します。
PCは横スクロール表・スマートフォンは社ごとのカードで全項目を確認できます。「審査の特徴」は公式表記の要約。深掘り記事は運営会社まで調べた評判記事
| サービス | 手数料(公表形) | 最短入金 | 審査の特徴(公式表記) | 償還請求権 | 対象 | 深掘り記事 |
|---|---|---|---|---|---|---|
 labol(ラボル) | 一律10% | 最短30分(2026-09-29 確認) | 信用情報照会なし独自審査 | 公式で確認できず | ◯ | 評判 |
 うりかけ堂 | 1.5%〜 | 最短2時間(2026-09-29 確認) | AI審査・給料FAは行わない | 公式で確認できず | ◯ | 評判 |
 株式会社No.1 | 0.5%〜15% | 最短30分(2026-09-29 確認) | 売掛先信用重視・レンジ公表 | ノンリコース明記 | ◯ | 評判 |
 QuQuMo online | 非公表 (見積提示制) | 最速2時間 | 見積提示制・登記不要 | 公式で確認できず | ◯ | 評判 |
 ペイトナー即日払い | 一律10% | 最短即日 | 非通知型2社間 | 公式で確認できず | ◯ | 評判 |
 FREENANCE by freee | 3%〜10%(2026-09-29 確認) | 最短5分(2026-09-29 確認) | 与信スコア型(上場freee) | 公式で確認できず | ◯ | 評判 |
 買速(かいそく) | 2%〜 | 最短30分(2026-09-29 確認) | 少額〜無制限・ノンリコース | ノンリコース明記 | ◯ | 評判 |
 SoKuMo | 1%〜15%(2026-09-29 確認) | 最短30分(2026-09-29 確認) | AI審査・オンライン特化 | 公式で確認できず | ◯ | 評判 |
| Factoring ZERO | 1.5%〜10%(2026-09-29 確認) | 最短即日 | 税金・社保滞納でも訴求 (西日本限定) | 公式で確認できず | ◯ | 評判 |
 ファクタリングのTRY | 2社間3%〜 | 最短2時間(2026-09-29 確認) | 登記なしも可・個人事業主専用 | 公式で確認できず | ◯ | 評判 |
 エーストラスト | 1%〜15%(2026-09-29 確認) | 最短2時間(2026-09-29 確認) | 原則法人・条件付き | 公式で確認できず | △ | 評判 |
 えんナビ | 非公表 | 最短翌日 | 24時間365日対応 | ノンリコース明記 | ◯ | 評判 |
 西日本ファクター | 2.8%〜 | 最短即日 | 西日本特化・完全非対面 | 公式で確認できず | ◯ | 評判 |
 EasyFactor | 2%〜8%(2026-09-29 確認) | 最短60分(2026-09-29 確認) | 登記なし・オンライン特化 | 公式で確認できず | ◯ | 評判 |
| オンラインJBL | 2%〜14.9%(2026-09-29 確認) | 最短90分(2026-09-29 確認) | 対象表記に差(要確認) | 公式で確認できず | ⚠ | 評判 |
 共栄サポート | 2%〜 | 最短即日 | 原則法人・条件付き | 公式で確認できず | △ | 評判 |
 エスコム(S-COM) | 3社間1.5%〜 | 最短当日 | 面談型(法人向け) | 公式で確認できず | ? | 評判 |
 ネクストワン | 非公表 | 最短即日 | 面談・審査重視型 | ノンリコース明記 | ? | 評判 |
 ファクタープラン | 1.8%〜8%(2026-09-29 確認) | 最短1時間(2026-09-29 確認) | 法人限定・専門サポート | 公式で確認できず | ✕ | 評判 |
 トップ・マネジメント | 2社間3.5%〜 | 最短30分審査 | 多商品・リモート面談必須 | 公式で確認できず | ◯ | 評判 |
出典: 各社公式サイト(2026-07-11〜12 編集部実査)。手数料・審査結果は売掛先や書類で変わります
税金・社会保険料の滞納については、地域限定ながら「滞納があっても相談可」を打ち出す社があります。Factoring ZEROは西日本を対象に税金・社保滞納でも訴求していますが、対応地域が限られるため全国の事業者が使えるわけではありません。多くの社は滞納の可否を公式で明言せず、審査時に個別に確認します。ここで重要なのは、滞納や赤字を隠して申し込まないことです。事情を正直に伝えたうえで、売掛先の信用力で入口を探すのが、結果的に近道になります。
「審査なし」「赤字でも100%」を掲げる業者は避ける — 給与ファクタリングの危険
赤字や滞納で追い詰められると、「審査なし」「ブラックでもOK」「必ず通る」といった甘い言葉に引き寄せられがちです。しかし正規のファクタリング(売掛債権の売買)に「審査なし」はなく、こうした表現を掲げる業者は、給与を対象にする「給与ファクタリング」や実質的な貸付(ヤミ金)の疑いがあります。国民生活センターは、給与ファクタリング業者等について注意を促しています。給与や個人の債権を扱う取引、買い戻しを迫る契約は避け、給与ファクタリングの違法性と見分け方で危険な業者の特徴を確認してください。
給与ファクタリング業者等の場合には、貸金業の貸付けのように年率に換算したときの利息が高額になるのではないかなどと言われています。
出典: 国民生活センター / 給与ファクタリングについて(2020-06-12 公表・2026-07-13 取得)
個人事業主の実利用が多く、しかも給料ファクタリングは行わないと公式に明言している社は、赤字・滞納の不安がある事業者の入口として選びやすい存在です。うりかけ堂はその一例で、AI審査で個人事業主の売掛金を扱います。
うりかけ堂
利用の約50%が個人事業主で、AI審査を採用。給料ファクタリングは行わないと公式に明記する誠実なサービスです。30万円〜・最短2時間(公式表記)。赤字・滞納の事情は隠さず伝え、まず見積で入口を確認しましょう。

ファクタリングの「独自審査」とは?赤字でも見られる点と申込条件
ファクタリングの「独自審査」は、会社ごとの基準や方法で売掛債権の買取可否を判断する審査です。他で断られても、審査の見方や申込条件が異なれば利用できる場合があります。対象者・売掛債権・必要書類を確かめ、手数料と契約方式を確認してから申し込みましょう。
独自審査とは何か、銀行融資との違い
エーストラストは、ファクタリングを売掛金(請求書)の売買による資金調達と説明し、融資ではないと明記しています(公式表記・2026-10-04確認)。エーストラストの公式FAQ
EasyFactorは、審査で売掛先の信用力を重視すると説明しています(公式表記・2026-10-04確認)。赤字かどうかだけで判断せず、売掛先と債権の条件を確認することが候補選びにつながります。赤字に対応すると公表している会社にも、一律に「独自審査」という名称を当てはめず、各社の公式説明で判断してください。EasyFactorの公式FAQ。売掛先の見られ方は、売掛先審査で確認される点と必要書類で確かめられます。
赤字・滞納の扱いを公式に書いている会社
| 会社名 | 対象者・赤字や滞納の条件 | 出典 |
|---|---|---|
| エーストラスト | 原則法人限定。個人事業主・フリーランスは取引内容により相談可能。赤字決算・税金滞納・融資リスケ中でも利用可能と公表(公式表記・2026-10-04確認)。 | 公式FAQ |
| EasyFactor(イージーファクター) | 法人・個人事業主の売掛金買取に対応。赤字・税金滞納でも利用可能な場合がありますが、売掛金または入金口座が差し押さえられている場合は利用不可。見積もりとZoom面談で個別確認(公式表記・2026-10-04確認)。 | 公式サイト・税金滞納のFAQ |
| えんナビ | 売掛債権を持つ法人・個人事業主に対応し、給与ファクタリングは対象外。赤字決算でも利用可能。税金滞納は優先債権がなければ利用可能、ある場合は相談(公式表記・2026-10-04確認)。 | 公式サイト・公式FAQ |
これらは申込条件の説明であり、個別の審査通過を保証するものではありません。赤字・滞納の事情と売掛債権の状態を伝え、利用可否を確認してください。
申込前に確かめる条件と、断られたときに読む記事
法人・個人事業主などの対象区分と、買い取ってもらいたい売掛債権が対象かを先に確認してください。必要書類の一覧、赤字・滞納の状況で追加確認が必要かも問い合わせ、対応できる候補に見積もりを依頼しましょう。
見積もりでは、手数料以外の費用を含む差引後の入金額を確認してください。契約前には、売掛債権の売買契約か、売掛先への通知の有無、償還請求権の扱いを契約書で確かめましょう。「独自審査」という名称だけで費用や契約条件は判断できません。
断られた場合は、対象者・債権・書類のどこに問題があるかを確認してから次の候補を選んでください。ファクタリングの審査に通らない場合の確認点で、申込条件を見直せます。
赤字の本命 — 「独自審査 × 売掛先の信用力」で選ぶ3社
独自審査のラボル、実績のうりかけ堂、売掛先信用重視のNo.1が本命。売掛先が上場・官公庁だと通りやすい傾向です。
赤字のときに本命を選ぶ基準は、「何を審査するか」です。ここまでの仕分けを踏まえ、3社を「審査で見るもの」の違いで割り付けます。①利用者の信用情報を見ない独自審査(ラボル)、②個人事業主の実利用が多くAI審査を採用(うりかけ堂)、③売掛先の信用力を軸に見る全国大口の総合型(No.1)です。いずれも赤字を理由に門前払いする設計ではありませんが、通過は個別に決まります。とくに覚えておきたいのは、売掛先が上場企業や官公庁など信用力の高い相手なら、あなたが赤字でも通りやすくなる傾向があるということ。審査の主役は「あなた」ではなく「取引先」だからです。
3社の要点を、審査の見方とあわせて早見にしました。各カードから公式サイトの見積申込に進めます。手数料や入金時間は公式表記で、実際の条件と可否は審査後に確定します。
よくある疑問:「赤字の自分は、結局どこに申し込めばいい?」
独自審査/個人事業主実績/売掛先信用重視の3方向で選ぶ目安に集計。
この整理の出し方:3社は各社公式サイトの審査方式・対象・手数料の表記にもとづき、「独自審査/個人事業主実績/売掛先信用重視」で割り付けました。数値は公式表記です。
給料ファクタリングは行っておりません。ご利用の約半数が個人事業主の方で、売掛金(請求書)を対象に審査します。
出典: うりかけ堂(売掛堂)公式サイト よくある質問(個人事業主・審査基準)(2026-07-12 実査・要旨)。給与ファクタリングを扱わない旨と個人事業主比率に関する公式表記
本命を選んだら、次の3点を書面で確認します。
売掛先の信用力が審査の中心。焦っているときほど、この3点を書面で確認する
- 要注意償還請求権の有無(ノンリコースか):売掛先が倒産して回収できなかったとき、買い戻す義務があるか。買い戻しを迫る契約は実質貸付の疑いがあり、赤字の資金繰りをさらに悪化させる
- 確認売掛先の信用力を伝える資料:審査の主役は取引先。上場企業・官公庁・継続取引などの請求書と入金履歴(通帳)を用意すると、赤字でも判断材料になる
- 確認手数料差引後の手取り額と入金日:額面からいくら引かれ、口座に実際いくら入るか。年率換算で著しく高い提示や「審査なし」を掲げる業者は避ける
あなたはどのタイプ? — 赤字・滞納の状況別おすすめ診断
「赤字・融資NG」なら独自審査のラボルやNo.1、「税金滞納・創業まもない」なら実績のうりかけ堂が入口です。
選べないのは、自分の不安がどの軸に当たるか整理されていないからです。赤字・滞納という状況から本命を逆引きできる診断に、ここまでの仕分けを組み替えます。最初に振り分けるのは「審査に一番響きそうな不安は何か」。赤字決算・融資が通らないなら独自審査のラボルや売掛先信用重視のNo.1、税金・社保の滞納や創業まもなくて実績が薄いなら個人事業主実績のうりかけ堂が入口になりやすい割付です。どの道でも共通するのは、売掛先の信用力が高い請求書を選び、事情を隠さず伝えること。
まず1つ目の質問で大きく振り分けます。今回の資金化で、審査に一番響きそうな不安は「赤字・融資が通らない」ことですか、それとも「税金・社保の滞納や実績の薄さ」ですか。ここで進む先が変わります。
「審査に一番響きそうな不安」で入口タイプが決まる。どの道でも売掛先の信用力が鍵
審査に一番響きそうな不安は「赤字・融資が通らない」?それとも「税金滞納・実績の薄さ」?
もう少し細かく、よくある状況ごとに相性と動き方を整理しました。赤字・滞納の状況が自分に近い行を見つけ、本命1社を絞る手がかりにしてください。「審査なし」を掲げる業者は、どの状況でも選択肢に入れないのが原則です。
| あなたの状況 | 相性の良いタイプ・本命 | おすすめの動き方 |
|---|---|---|
| 赤字決算で銀行融資に断られた | 独自審査のラボル/売掛先信用重視のNo.1 | 利用者の決算より売掛先を見る社を選ぶ。信用力の高い取引先の請求書と通帳を用意する |
| 税金・社会保険料を滞納している | うりかけ堂/(西日本ならZEROも) | 滞納は隠さず相談。多くは個別判断なので、本命1社+相見積もりで可否と条件を確かめる |
| 創業まもなく決算の実績が薄い | 売掛先信用重視のNo.1/独自審査のラボル | 自社の実績より売掛先の信用力を前面に。継続取引の請求書があると入口になりやすい |
| 売掛先が上場企業・官公庁など信用力が高い | 売掛先信用重視のNo.1(レンジ公表で条件も読める) | 審査の主役は取引先。信用力の高い売掛金を優先して申し込み、手取り額を見積で比較 |
| 「審査なし」「必ず通る」に惹かれている | 該当なし(正規サービスから選ぶ) | 正規のファクタリングに審査なしはない。給与FA・ヤミ金の危険を確認し、事業向け正規社から選ぶ |
経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあります。
出典: 金融庁 / ファクタリングに関する注意喚起(2026-07-13 取得)。買い戻しを迫る取引・実質貸付への注意
どの状況でも共通する原則は、売掛債権の売買(正規のファクタリング)かどうかを見極めることです。買い戻しを迫る、給与を対象にする、審査なしをうたう——こうした取引は、金融庁が注意を促す実質貸付に近づきます。赤字で追い詰められているときほど、正規の売買契約かを冷静に確認してください。
赤字でおすすめの個社の要点と、深掘りの評判
本命3社と、赤字で押さえたい社の要点を短く。審査の考え方・運営会社まで調べた深掘りの評判記事もご紹介します。
上の20社比較で気になった赤字向けの1社は、そのまま深掘りの評判記事で確かめられます。赤字でも入口になりうるかを見極められるよう、各社の審査の考え方・手数料の公表度・運営会社の実在まで調べた個別記事を揃えています。ここでは赤字の本命と、赤字・滞納の局面で押さえておきたい社の要点を短くまとめ、詳しく確認したい社の記事に進めるようにしています。
独自審査の本命はラボルです。信用情報機関に照会しない独自審査で、1万円から必要な額だけ・審査完了後は最短30分振込、手数料は一律10%。融資が通りにくい状況でも申し込みやすいのが特徴で、赤字や過去の借入状況が気になる人の入口として選ばれています。運営会社(株式会社ラボル・資本金8.63億円)まで公式で確認できる点も、追い詰められた局面での安心材料です。詳しい審査の実態はラボルの評判で運営会社まで検証しています。
個人事業主実績の本命はうりかけ堂です。利用の約半数が個人事業主で、AI審査を採用し、給料ファクタリングは行わないと公式に明言しています。30万円〜・最短2時間で、赤字・滞納の不安がある個人事業主が「正規の事業向けサービスから選ぶ」ときの候補になります。運営は株式会社hs1。なお当サイトのうりかけ堂の深掘り評判記事は近日公開予定のため、現時点ではリンクを設けていません(公開後に追加します)。
売掛先信用重視の本命は株式会社No.1です。手数料0.5%〜15%を公式に明示し、償還請求権のないノンリコースを明記、買取は20万〜1億円と大口まで対応します。売掛先の信用力を軸に見る総合型で、上場企業・官公庁などの信用力の高い売掛金があれば、赤字でも条件を読みながら比較しやすいのが利点です。レンジを公表しているぶん、相見積もりの基準としても使えます。詳しくは株式会社No.1の評判で確認できます。
赤字の局面で注意したいのが、対象や条件が公式表記で分かれる社です。エーストラストは原則法人で個人事業主は条件付き、ファクタープランは個人事業主不可(法人限定)を公式に明記しています。また、面談が基準のエスコムやネクストワンは、非対面で急ぎたい人には手続きが重く感じられることがあります。少額を素早くという場合は買速やペイトナー、取引先に知られたくないならQuQuMoやFREENANCEも候補です。仕組みや税務まで含めた全体像は個人事業主向け完全ガイド、総合的な比較は個人事業主のファクタリングおすすめで確認してから選ぶと、遠回りを避けられます。
赤字で審査が不安なら他の手段も — 公庫・制度融資と、ヤミ金への注意
赤字でも公庫や自治体の制度融資、公的な相談窓口が選択肢に。「審査なし」を掲げるヤミ金は避けてください。
ファクタリングは「速さ」を手数料で買う手段です。赤字で審査が不安なら、返済までの時間に少し余裕があるかどうかで、別の手段も検討できます。日本政策金融公庫は赤字や小規模事業者向けの融資制度を持ち、自治体の制度融資や公的な相談窓口も、赤字の事業者を支える公的な入口です。いずれも赤字のファクタリングを否定するものではなく、返済までの猶予で使い分ける選択肢です。そして最も大切なのは、「審査なし」「ブラックOK」を掲げる業者(給与ファクタリング・ヤミ金)には絶対に近づかないこと。赤字で追い詰められているときこそ、公的な手段と正規のサービスから選んでください。
急ぎ度合いに応じた代替を3つと、まず仕組みから押さえる入口を挙げます。いずれも「急ぐならファクタリング、待てるなら公的融資」を基準に判断してください。
- 向く人
- 入金まで数週間待てる赤字・小規模の事業者。国民生活事業には小規模事業者や経営再建を支える融資制度があり、金利は一般にファクタリングの手数料より低い(日本政策金融公庫)
- 使い分け
- 赤字でも事業計画で再建を示せるとき。審査に時間はかかるが調達コストを抑えやすい
- 向く人
- 都道府県・市区町村と信用保証協会・金融機関が連携した融資。小規模・創業・経営安定向けのメニューがあり、赤字でも相談できる場合がある
- 使い分け
- 地元金融機関との取引を育てたいとき。時間はかかるが継続的な資金繰りの土台になる
- 向く人
- どの手段が合うか分からない人。よろず支援拠点・商工会議所などの公的窓口は、資金繰りや再建の相談を無料で受けられる
- 使い分け
- 赤字・滞納で何から手をつけるか迷うとき。第三者に整理してもらってから手段を選ぶと落ち着いて判断できる
- 特徴
- 個別サービスの前に、審査で見られるもの・手数料の決まり方・違法業者の見分け方を押さえる
- 入口
- 急がず全体像から入りたい人は個人事業主向け完全ガイドから。仕組みを理解してから本命を選ぶと迷いにくい
赤字・滞納につけ込む業者に注意 — 「審査なし」「即日ブラックOK」は危険信号
赤字や税金滞納で資金繰りに困っているときほど、「審査なし」「ブラックでも即日」「給与を買い取る」といった広告に狙われやすくなります。これらは正規のファクタリング(売掛債権の売買)ではなく、給与ファクタリングや実質的な貸付(ヤミ金)の疑いが濃い取引です。国民生活センターや金融庁が繰り返し注意を促しています。少しでも不安を感じたら契約せず、公的な相談窓口や給与ファクタリングの違法性と見分け方で危険な業者の特徴を確認してください。
あわせて読む:ファクタリングの土日審査は可能?受付時間と入金条件・注意点を確認する
次に読むべき関連記事
本記事は「赤字決算・税金滞納でも使えるファクタリングを、審査の見方で20社比較し本命を絞る」ことに特化しました。仕組みや個社の詳しい評判、違法業者の見分け方は、以下の記事で深掘りしています。
あわせて読みたい記事
- ファクタリング 個人事業主向け完全ガイド:仕組み・審査・手数料・申込実務・税務まで全体像を一気通貫で
- 個人事業主のファクタリングおすすめ比較:20社をタイプ別に整理した総合比較。まず全体から選びたい人へ
- 給与ファクタリングの違法性と見分け方:「審査なし」「赤字でも100%」を掲げる危険な業者の特徴を検証
- ラボルの評判・口コミ:信用情報照会なしの独自審査・1万円〜・最短30分を運営会社まで検証
- 株式会社No.1の評判・口コミ:0.5%〜15%のレンジ公表・ノンリコース明記・売掛先信用重視の総合型を検証
- QuQuMoの評判・口コミ:書類2点・登記不要・見積提示制の中身を公式情報で検証
よくある質問(赤字でも使えるファクタリング)
赤字決算でもファクタリングは使えますか?
使えることがあります。ファクタリングは融資と違い、審査の中心が「利用者の決算」ではなく「売掛先が期日に支払えるか」だからです。そのため赤字でも、信用力の高い取引先への売掛金があれば入口になりえます。信用情報を照会しない独自審査のラボル、個人事業主実績のうりかけ堂、売掛先信用重視のNo.1などが候補です。ただし審査結果は売掛先・書類・状況で個別に決まり、通過を保証するものではありません。赤字の事情は隠さず伝えるのが確実です(この記事で比較した3社はこちら)。
税金や社会保険料を滞納していても使えますか?
社によります。Factoring ZEROは税金・社保の滞納でも相談可と公式で訴求していますが、対応地域は西日本限定です。利用可否は審査時に個別に確かめます。大切なのは、滞納を隠して申し込まないことです。事情を正直に伝えたうえで、売掛先の信用力で入口を探し、本命1社+相見積もりで可否と条件を確かめてください。
「審査なし」「赤字でも100%通る」ファクタリングはありますか?
正規のファクタリング(売掛債権の売買)に「審査なし」や「100%通る」はありません。こうした表現を掲げる業者は、給与を対象にする給与ファクタリングや実質的な貸付(ヤミ金)の疑いがあります。国民生活センターは給与ファクタリング業者等について、貸金業の貸付けのように年率換算した利息が高額になりうると注意を促しています。甘い言葉を掲げる業者には近づかず、事業向けの正規サービスや公的な相談窓口から選んでください。
なぜ赤字でも審査に通ることがあるのですか?
ファクタリングが融資ではなく債権(請求書)の売買だからです。融資はお金を貸してあなたが返せるかを審査するため、利用者の決算・信用力が中心で赤字は不利に働きやすい。一方ファクタリングは、あなたの売掛金をファクタリング会社が買い取る取引で、会社が最も確かめるのは「売掛先が期日に払えるか(回収可能性)」です。つまり審査の主役は取引先。だから赤字でも、信用力の高い売掛先への請求書があれば入口になりえます。
赤字の個人事業主・フリーランスでも使えますか?
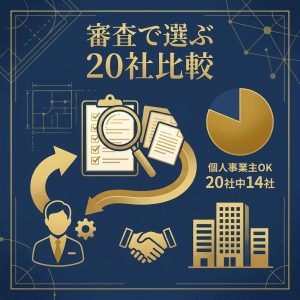
個人事業主・フリーランスを対象と公式に明記している社は20社中14社あります。赤字でも、信用情報機関に照会しない独自審査のラボルや、利用の約半数が個人事業主でAI審査のうりかけ堂などは、入口として選ばれています。うりかけ堂は給料ファクタリングを行わないと公式に明言しており、正規の事業向けサービスから選びたいときの候補です。本命1社に加えて性質の近い社にも相見積もりを取ってください。
創業まもなく決算の実績が浅くても使えますか?
実績が浅くても、売掛先の信用力があれば入口になりえます。審査の中心は利用者の実績より「売掛先が期日に払えるか」だからです。上場企業・官公庁・継続取引などの信用力の高い売掛金があると判断材料になります。売掛先信用重視のNo.1や独自審査のラボルなどが候補ですが、可否は個別に決まります。決算書が少ない場合は、請求書と入金履歴(通帳)を丁寧に揃えて申し込むと審査が進みやすくなります。
赤字だと手数料は高くなりますか?
一律には決まりません。ファクタリングの手数料は「売掛先の信用力 × 入金までの日数 × 契約条件」で1件ごとに変わり、あなたの黒字・赤字が直接の決定要因ではないからです。売掛先の信用力が高いほど条件は良くなりやすい傾向があります。実額は審査後の見積で確定するため、レンジを公表するNo.1(0.5%〜15%)などで当たりを付けつつ、同じ請求書で複数社に相見積もりを取り、手取り額で比べてください。
銀行融資が通らなかった赤字でも大丈夫ですか?
ファクタリングは融資とは別の仕組みなので、銀行融資が通らなかったこと自体が直ちに利用不可を意味するわけではありません。審査の中心が売掛先の信用力にあるためです。審査は個別に行われます。急がないなら日本政策金融公庫や自治体の制度融資、公的な相談窓口も選択肢です。
本記事の比較・集計・法令データの根拠一覧
審査の仕組み・会社データ・法令に関する事実は、以下の公式・公的機関の一次情報を根拠にしています(引用の原文・要旨は本文中の各セクションに掲載)。20社の比較値・集計(審査の見方の仕分け、審査の特徴、償還請求権、対象可否など)は、当サイトが各社公式サイトを実査して正規化したものです。運営会社の実在は、国税庁の法人番号とgBizINFOで一社ずつ照会して確認しました。本記事では通過率による比較はしていません。
- 経済産業省 / 債権法改正により資金調達が円滑になります債権譲渡が中小企業の資金調達手段である制度文脈(赤字でも売掛債権を資金化できる根拠)
- e-Gov法令検索 / 民法 第466条債権は譲り渡すことができる(債権譲渡の根拠)
- 金融庁 / ファクタリングに関する注意喚起実質貸付・貸金業該当のおそれ、買い戻しを迫る取引への注意
- 国民生活センター / 給与ファクタリングについて給与ファクタリングの年率換算に関する注意喚起(「審査なし」業者との線引き)
- gBizINFO(経済産業省)/ 法人情報20社の運営会社の法人番号を照会(例=法人番号7010901049921=株式会社ラボル)
- 日本政策金融公庫赤字・小規模事業者向けの公的融資(急がない場合の代替手段)
最終確認: 2026-07-13(各社公式サイト・公的情報の表記を実査)
赤字でも入口になりうる本命ファクタリング3社
「独自審査」「個人事業主実績」「売掛先信用重視」の3方向で、審査の見方が重ならない本命を編集部が選びました。1社に絞る必要はありません。売掛先の信用力が高い請求書で、気になる会社に並行して申し込み、提示された条件で比べるのが定石です。
labol(ラボル)
信用情報機関に照会しない独自審査。1万円〜・審査完了後は最短30分振込のフリーランス/個人事業主向け
- 手数料は一律10%(公式表記)
- 融資が通りにくい状況の入口
うりかけ堂
利用の約50%が個人事業主・AI審査・30万円〜。給料ファクタリングは行わないと公式に明記
- 最短2時間で資金化(公式表記)
- 正規の事業向けサービスから選びたい人に
株式会社No.1
0.5%〜15%を公式明示・ノンリコース明記・20万〜1億円。売掛先の信用力を軸に見る全国大口の総合型
- 手数料レンジを公表(相見積もりの基準に)
- 上場・官公庁など信用力の高い売掛先に強い

※掲載内容は各社の公式表記にもとづく編集部整理です。審査結果は売掛先の信用力・書類・申込者の状況により個別に決まり、通過を保証するものではありません。契約前に手数料・入金時間・必要書類を公式サイトと見積もりで確かめてください。
【まとめ】赤字でも使えるファクタリングは「審査で売掛先を見る社→本命1社+相見積もり」で決まる
本記事では、20社を審査の見方で仕分け、赤字決算・税金滞納がある場合のファクタリングの選び方を整理しました。核心はシンプルです。ファクタリングの審査は融資と違い、あなたの決算ではなく「売掛先が期日に払えるか」を見る——だから赤字でも、信用力の高い取引先への売掛金があれば入口になりえます。まず「独自審査(ラボル)」「個人事業主実績(うりかけ堂)」「売掛先信用重視(No.1)」のどれが自分に近いかを決め、その本命に見積を取るのが近道です。
滞納や赤字は隠さず伝え、正規の売買契約かを見極めることが、身を守る第一歩です。
最後に、当サイトの一貫した結論です。売掛先の信用力が高い請求書を選んで本命1社に申し込み、同じ請求書で性質の近い2〜3社に相見積もりを取り、提示された手取り額で比べる。急ぐならファクタリング、待てるなら公庫・制度融資——この使い分けを軸に、赤字でも落ち着いて、あなたの状況に合う入口を選んでください。