ファクタリングのデメリットは、手数料で受取額が減ること、契約内容によって売掛先への通知や不払い時の負担を確認する必要があることです。早く資金を受け取れても、差し引かれる額が大きければ、その後の支払いに使える資金は少なくなります。
金融庁は高額な手数料や、ファクタリングを装った貸付けに注意を促しています。事業者向けのファクタリングは売掛債権等の売買であり、借入ではない資金調達です。ただし、契約の名称だけでは実態を判断できません。ここでは見積もりと契約書で確かめたい点を、各社の公表条件とともに説明します。
【結論】ファクタリングのデメリットは手数料と契約条件
手数料を差し引いた買取代金と必要な資金を比べ、契約条件も確かめてください。
- 手数料を差し引いた買取代金と、必要な資金を比べる。
- 売掛先への通知や登記の扱いを、申込先ごとに確かめる。
- 売掛先が支払えない場合の買戻し・支払義務を契約書で確かめる。
- 給与ファクタリングは利用しない。
サービスごとの手数料と契約条件を公式サイトで確認できます。
申込み前に見積もりの受取額と契約書の条件を確認してください。
金融庁によると、ファクタリングは売掛債権等を期日前に買い取るサービスで、法的には債権の売買契約です。したがって、事業者向けの通常の取引を借入と同じものとして扱う説明は正確ではありません。一方で、売主が債権を買い戻す仕組みなど、経済的に貸付けに近い取引には注意が必要とされています。
申込みでは「いくら振り込まれるか」だけを見ず、売掛先からの入金後に誰が何をするかまで読み取ってください。ペイトナーの公式サイトには、売掛先から入金後、利用者がペイトナーへ支払う流れが示されています。入金後の取扱いを知らずに契約すると、受け取った代金を別の支払いに使う判断にも影響します。
- 手取り見積もりの買取代金と手数料を確認する
- 売掛先通知と債権譲渡登記の扱いを確認する
- 不払い買戻しや自己資金での支払い義務を確認する
手数料は割合だけでなく買取代金で判断する
手数料の割合だけでなく、見積もりに記された買取代金を確認してください。
金融庁は、高額な手数料で資金繰りが悪化する危険を指摘しています。
ファクタリングでは、売掛債権の額面をそのまま受け取るわけではありません。金融庁は、期日前に一定の手数料を徴収して買い取るサービスと説明しています。
公表されている料率にも違いがあります。ペイトナーは手数料を一律10%と表示しています。FREENANCE即日払いは請求書額面の3%から10%で、与信スコアや入金期日までの日数によって変わると案内しています。フリーナンス口座を使わない場合は一律10%としています。QuQuMo onlineは、必要書類による審査後に買取額と手数料を提示すると案内しています。ラボルの取得できた公式ページでは、具体的な料率を確認できませんでした。
額面と受取額を分けて確認
公表料率は個別の見積もり額を示すものではありません。申込先が提示する買取代金、手数料、差し引かれる費用の内訳を見ると、必要な支払いに足りるか判断できます。
金融庁は、買取代金が債権額に比べて著しく低いケースを、偽装ファクタリングの疑いがある例として挙げています。契約を急かされても、額面に対して受取額がどれだけ残るかを先に見てください。手数料を払って資金化すること自体が目的になると、その後の資金繰りを判断しにくくなります。
あわせて読む:給与ファクタリングは違法
売掛先への通知と登記は契約で異なる
通知と登記の扱いは、申込先と契約内容によって異なります。
QuQuMo onlineは、取引先への通知なしの契約と、債権譲渡登記の設定不要を公式サイトで表示しています。ペイトナーも、取引先に知られないことを案内しています。FREENANCEは、事務局からクライアントへの連絡は原則としてないとしています。ここでの「原則として」という条件を「どの場合も連絡しない」と読み替えないようにしてください。
通知が気になるのは、売掛先との継続取引を意識している場合でしょう。申込み前には「通常時に通知するか」に加え、契約後の例外的な場面で通知や連絡が生じ得るかを確認してください。登記の要否も同様です。QuQuMo onlineについては不要という表示を確認できましたが、他社にも同じ条件を当てはめることはできません。
各社公式サイト・2026年9月29日時点
通知なしと
- QuQuMo onlineは取引先への通知なしを表示
- ペイトナーは取引先に知られないと案内
原則として
- FREENANCEは事務局からの連絡は原則としてないと案内
- 例外条件は申込み前に確認
「通知なし」という言葉だけで、買戻し条件まで判断することも避けてください。売掛先に連絡するかという問題と、売掛先が支払えないとき誰が損失を負うかという問題は別です。後者は契約書の償還請求権や買戻し条項で確かめます。
あわせて読む:ファクタリングの仕訳と会計処理
売掛先の不払い時の買戻しは契約で異なる
売掛先が支払わないときに買戻しを求められるかは、契約によって異なります。
金融庁は、売主に買戻しや自己資金による支払いを求める取引は、貸金業に該当するおそれがあると説明しています。
売掛先が支払えなかった場合に利用者が債権を買い戻すのかは、重要な確認点です。金融庁は、売主が集金できなかった場合に買戻しを求める例や、売主自身の資金による支払いを求める例を挙げています。契約書に「債権譲渡契約」と書かれていても、それだけで安全な取引と判断できるわけではありません。
QuQuMo onlineは、売掛先の倒産リスクも含めて買い取り、償還請求権なしの契約と案内しています。ただし、金融庁は「ノンリコース」と書かれた形式だけではなく、経済的な側面や取引の実態で判断すると説明しています。
契約書で問うこと
「売掛先が支払えないとき、利用者は何を支払うか」「利用者が債権を買い戻す条件は何か」は、条項に沿って具体的に読み取ってください。金融庁は、心配な点があれば弁護士に相談することにも言及しています。
売掛先による不払いと、請求書の記載に誤りがある場合を混同しないことも大切です。たとえばFREENANCEは、請求書の必須項目の記入漏れや記入ミスがあると、審査前に謝絶する場合があると案内しています。提出する債権の内容を正しく示すことと、不払いのリスクを誰が負うかを確かめることの両方が必要です。
申込前は受取額と通知・登記、不払い条件を比べる
申込前に比べる軸は、見積もりの受取額、通知・登記、不払い時の条件です。
| 読者の状況 | 選択肢 | 理由 |
|---|---|---|
| 売掛金の入金日まで、 手元資金で支払いに対応できる | 資金化せず、 予定の入金を待つ | 前倒しの手数料を負担する必要がない |
| 入金前に支払いがあり、 手数料を差し引いても必要額を確保できる | 見積もりを比較し、 条件が合う候補を検討する | 支払いに間に合わせる価値と、 手数料の負担を比べられる |
| 少額の請求書を資金化したい | ペイトナーを候補に、 見積もりの受取額で判断する | 少額からの利用を公表している |
| 売掛先への通知と登記を避けたい | QuQuMo onlineを候補にし、 例外条件が合わなければ見送る | 通知なし・登記不要を公表しているが、 個別の契約条件まで判断する必要がある |
| 受取額が必要な支払いに足りない、 または不払い時の負担が不明 | 契約を見送り、 資金繰りの相談を検討する | 手数料で資金繰りが悪化したり、 想定外の負担が残ったりするおそれがある |
比較表の番号は提携先を掲載順に並べたもので、条件の優劣や審査の通りやすさを示す順位ではありません。公表条件に空欄がある場合は、見積もりや契約前の問い合わせで確認する項目です。
| # | 名前 | 手数料の | 通知などの |
|---|---|---|---|
| 1 | labol | 取得した | 契約前に |
| 2 | ペイトナー | 一律10% | 取引先に |
| 3 | FREENANCE | 3%から10% | 連絡は |
| 4 | QuQuMo online | 審査後に | 通知なし・ |
ペイトナーは審査後に最短即日で振り込むと案内していますが、審査は365日実施していないと注記しています。FREENANCEは当日16時半までに即日払いが承認されれば当日中に振り込み、それ以降の承認なら翌営業日と案内しています。QuQuMo onlineの最短2時間という表示にも、必要書類がそろっているという前提があります。急いでいても「最短」の数字を自分の入金予定時刻として扱わないでください。
FREENANCEは申込内容をもとに引き受けを審査し、請求書の記載漏れなどがあれば審査前に謝絶する場合があると案内しています。QuQuMo onlineも必要書類をもとに審査し、買取額と手数料を提示すると説明しています。
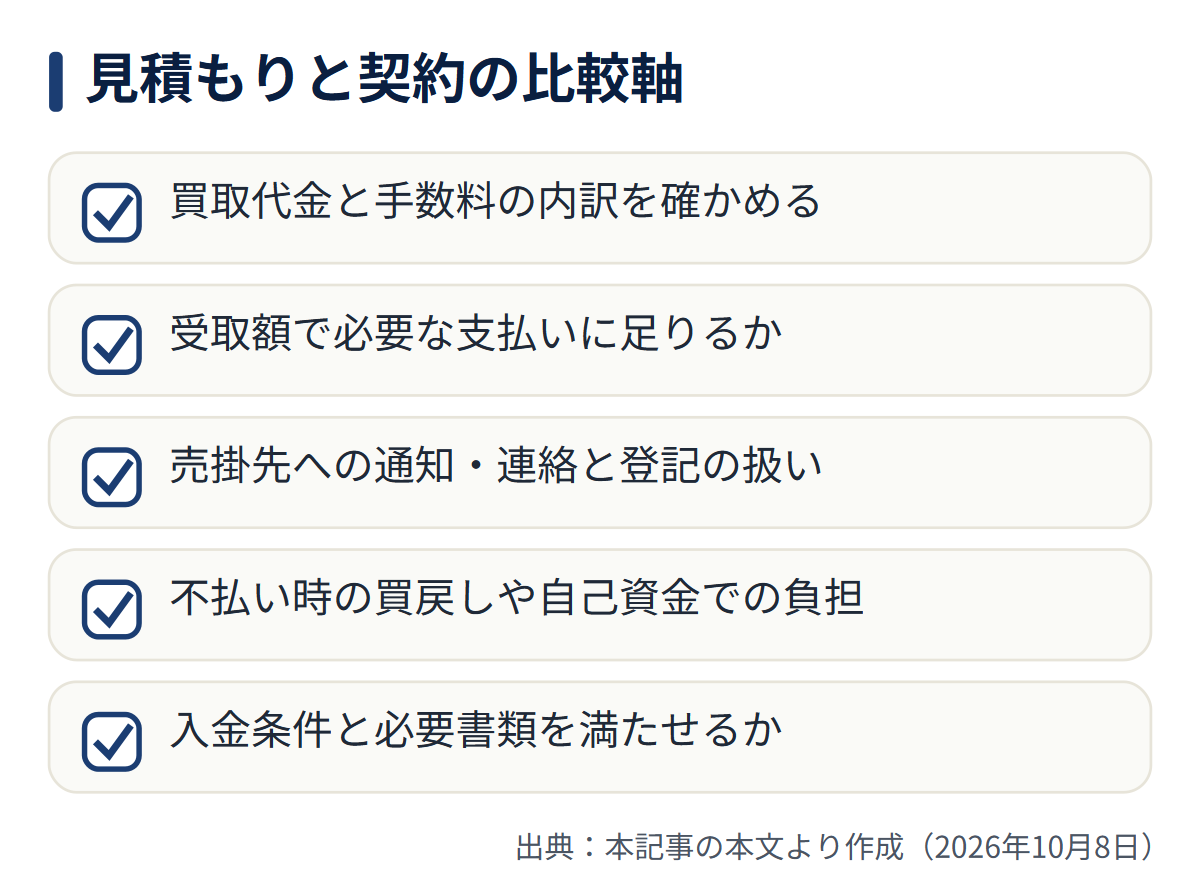
- 見積もりに記された買取代金と手数料の内訳は明確か。
- 売掛先への通知・連絡や債権譲渡登記の扱いは明確か。
- 売掛先の不払い時に買戻しや自己資金による支払いを求められないか。
- 入金条件と必要書類を満たせるか。
比較した条件をもとに、公式サイトで見積もりと契約内容を確かめてください。
表示された最短時間や手数料は、個別の審査結果や受取額を保証するものではありません。
給与ファクタリングは利用しない
給与ファクタリングは利用しないでください。
金融庁は、賃金債権の買い取りと本人からの回収を行う取引を貸金業に該当すると説明しています。
事業で発生した売掛債権の買い取りと、個人の給与を対象とする取引を同じものとして考えないでください。金融庁は、給与ファクタリングを名乗るヤミ金融の存在を注意喚起しています。高額な手数料や、勤務先への連絡を伴う悪質な取立ての危険性も説明しています。
契約を迫られて不安がある場合は、金融庁の注意喚起に掲載された相談窓口や法律の専門家への相談を検討してください。
金融庁「ファクタリングの利用に関する注意喚起」・2026年9月29日時点
事業者向け
- 事業者が保有する売掛債権等の売買
- 手数料と契約実態を確認
給与
- 個人の賃金債権を対象にした取引
- 金融庁は利用しないよう注意喚起
【よくある質問】借入との違いや不払い時の負担を確認する
借入との違い、手数料、通知・登記、不払い時の負担を質問ごとに整理します。
ファクタリングは借入ですか?
通常の事業者向けファクタリングは、金融庁が説明するように売掛債権等の売買契約です。ただし、買戻しや自己資金による支払いを求めるなど、経済的に貸付けに近い取引には注意が必要です。
手数料は申込み前に確定しますか?
サービスによって公表方法が異なります。ペイトナーは一律10%、FREENANCEは3%から10%と表示し、QuQuMo onlineは審査後に買取額と手数料を提示すると案内しています。実際の受取額は見積もりで確認してください。
売掛先に知られずに使えますか?
QuQuMo onlineは通知なし、ペイトナーは取引先に知られないと表示しています。FREENANCEは事務局からの連絡は原則としてないと案内しています。契約前に例外条件も読んでおきましょう。
債権譲渡登記は必要ですか?
QuQuMo onlineは登記の設定不要と表示しています。他社については、この資料だけで一律の結論は出せません。申込先の契約条件を読んでおくと安心です。
売掛先が倒産したら自分が返済しますか?
契約内容によります。QuQuMo onlineは倒産リスクを含めて買い取り、償還請求権なしと案内しています。金融庁は、買戻しや自己資金での支払いを求める取引に注意を促しています。
即日入金や審査通過は保証されますか?
保証されません。ペイトナーは審査後の最短即日振込とし、FREENANCEは承認時刻によって振込日が変わると案内しています。必要書類や審査結果に目を通しましょう。
給与ファクタリングは利用できますか?
利用しないでください。金融庁は、個人の賃金債権を買い取って本人から回収する取引を貸金業に該当すると説明し、ヤミ金融や悪質な取立てに注意を促しています。
データの根拠(出典)
- 金融庁「ファクタリングの利用に関する注意喚起」(2026年9月29日取得)
- ペイトナー公式サイト(2026年9月29日取得)
- FREENANCE「即日払い」(2026年9月29日取得)
- FREENANCE「即日払いの手数料はいくらですか?」(2026年9月29日取得)
- QuQuMo online公式サイト(2026年9月29日取得)
- 株式会社ラボル公式サイト(2026年9月29日取得)
本文の数字・条件は上記ページの記載です。各ページの記載は2026年9月29日時点で取得した内容です。