アクシアプラスの評判について、今回確認できた声は同社の公式掲載事例です。利用者の感想と公式の利用条件を分けて整理します。公式サイトには手数料率「4%~」、契約方式の異なるプラン、問い合わせから入金までの流れが掲載されています。一方、手数料の上限や必要書類の具体的な一覧は確認できませんでした。
公式に掲載された資金調達事例は、同社が選んで紹介している内容です。独立した評価と同じ重みでは扱わず、自分の売掛債権について提示される見積り、契約条件、必要書類を確認してください。ファクタリングは借入ではなく売掛債権の売買ですが、審査の通過は保証されません。
【結論】アクシアプラスの評判基準は費用と契約
アクシアプラスの評判は、見積りの費用と契約内容を確認して判断します。
- 公式の手数料表示は「4%~」。実際の費用は審査後の見積りで確認します。
- プランごとに契約方式と審査スピードの表示が異なります。
- 公式掲載の事例だけで、審査結果や入金時期は予測できません。
- 必要書類や契約条件は申込前に具体的に尋ねます。
条件を見比べたい場合は、必要書類と費用の表示も確認してください。
申込前に見積りと契約内容を読み、審査結果や入金時期は個別に聞いておきましょう。
同社の公式サイトには全国から申込める旨と、電話・メールによる問い合わせの流れが載っています。問い合わせについては「24時間対応可能」と書かれていますが、その文言だけで審査や振込が常時行われるとは判断できません。急ぐ場合は、連絡可能な時間と、書類を揃えた後の対応予定を別々に聞くのが具体的です。
まず、希望する買取額がどのプランで扱われるかを確認します。続いて、提示額から差し引かれる費用、売掛先への通知、契約後に売掛先が支払わなかった場合の扱いを確認します。これらが揃えば、広告の短い文言では見えない自分の条件で判断できます。
プラン別の手数料と買取額は見積りで確認する
公式が示す手数料率は「4%~」で、受取額は審査後の見積りで確認します。
上限やプラン別の料率は確認できず、受取額を知るには審査後の見積りが必要です。
プラン紹介で公表されているのは、限度額、契約方法、審査スピードです。最大額を示す表記は、その金額まで買い取ることを約束するものではありません。希望する売掛債権が対象になるか、提示される買取額がいくらかを個別に確認する必要があります。
| プラン | 限度額 | 契約方法 | 審査 |
|---|---|---|---|
| スピード | 最大2,000万円 | 2社間 | 最短即日 |
| ノーマル | 最大2,000万円 | 3社間 | 1~3日 |
| リーズナブル | 最大50万円 | 3社間 | 最短1週間 |
この表の時間は公式ページの「審査スピード」です。振込が完了するまでの確定した時間とは読み替えられません。また、同じ公式トップは問い合わせ、ヒアリング、審査、見積り、契約・現金化という順序を示しています。契約に進む前に、見積りで手数料額と実際の受取額を確認できます。
アクシアプラス公式トップ・2026年9月29日時点
- 希望条件を伝える金額と入金期日などを伝えます。
- 審査結果を受け取る調達可能額の提示を確認します。
- 見積りを読む手数料と受取額を確認してから契約を判断します。
「4%~」は下限を示す表示であり、自分の取引にもその料率が適用されるという意味ではありません。別の費用の有無も含め、見積書の内訳を尋ねてください。金融庁は、高い手数料によって資金繰りが悪化する危険を注意喚起しています。売掛金の早期資金化という目的だけでなく、受取額が必要資金を満たすかを見ることが大切です。
公式掲載の事例は評判と審査結果を保証しない
公式掲載の声には、対応や資金調達についての感想が載っています。
以下では、その声と公式FAQの審査説明を分けて整理します。
対象は公式「プラン紹介」の事例欄に掲載された声3件です。同社が選んだ成功事例であり、独立した投稿や未掲載の申込結果は今回の保存資料に含まれていません。利用者全体の満足度や、自分の審査結果・入金時期を示す資料としては扱えません。
公式掲載の声で挙がっている良い点
IT業界の掲載事例では、丁寧な対応で手続きを円滑に進められたと述べています。出典:公式プラン紹介・IT業界の事例。
製造業界の掲載事例では、銀行の審査がおりず困っていた際に、ファクタリングで希望する機械を購入できて助かったと述べています。出典:公式プラン紹介・製造業界の事例。
建築業界の掲載事例では、取引先の入金日変更に伴う急な相談に迅速に対応してもらい、資金繰りをつなげられたと述べています。出典:公式プラン紹介・建築業界の事例。
気になる点の声と確認範囲
今回読んだ公式掲載の声には、手数料や対応への不満は記載されていません。成功事例だけを扱う掲載欄なので、不満がないことや高評価の証拠にはなりません。上記は掲載文の要約であり、そこで述べられた出来事を独立に検証したものではありません。
同社のFAQでは、審査について売掛先企業の債権を確認する趣旨の説明があります。起業直後でも売掛金と請求書があれば利用可能とも記しています。これは申込対象についての案内であり、審査通過を保証するものではありません。売掛先と請求書の条件、必要な資料は申込時に確認します。
審査についての注意
公式の販促表現を、自分の審査結果を示す数字として受け取らないでください。見積りが出るまで、費用と受取額も確定しません。
特に、希望額がプランの上限内でも、それだけで買取対象と決まるわけではありません。売掛先への請求内容、入金期日、申込者の状況についてヒアリングを受け、審査後の提示条件を読む流れです。ほかのサービスと見比べる場合も、同じ売掛債権を前提とした提示条件を確認します。
入金までの流れは公表され必要書類は個別確認
公式の流れは問い合わせから審査、見積り、契約・現金化まで示されています。
必要書類の具体的な一覧は公式ページでは確認できませんでした。
公式トップには、問い合わせ、ヒアリング、審査、見積り、契約・現金化の順が記載されています。書類は同社が主に作成を進める旨もありますが、申込者が何を提出するかの一覧は示されていません。請求書があるだけで手続きが完了すると決めつけず、書類の種類と提出方法を問い合わせ時に確かめてください。
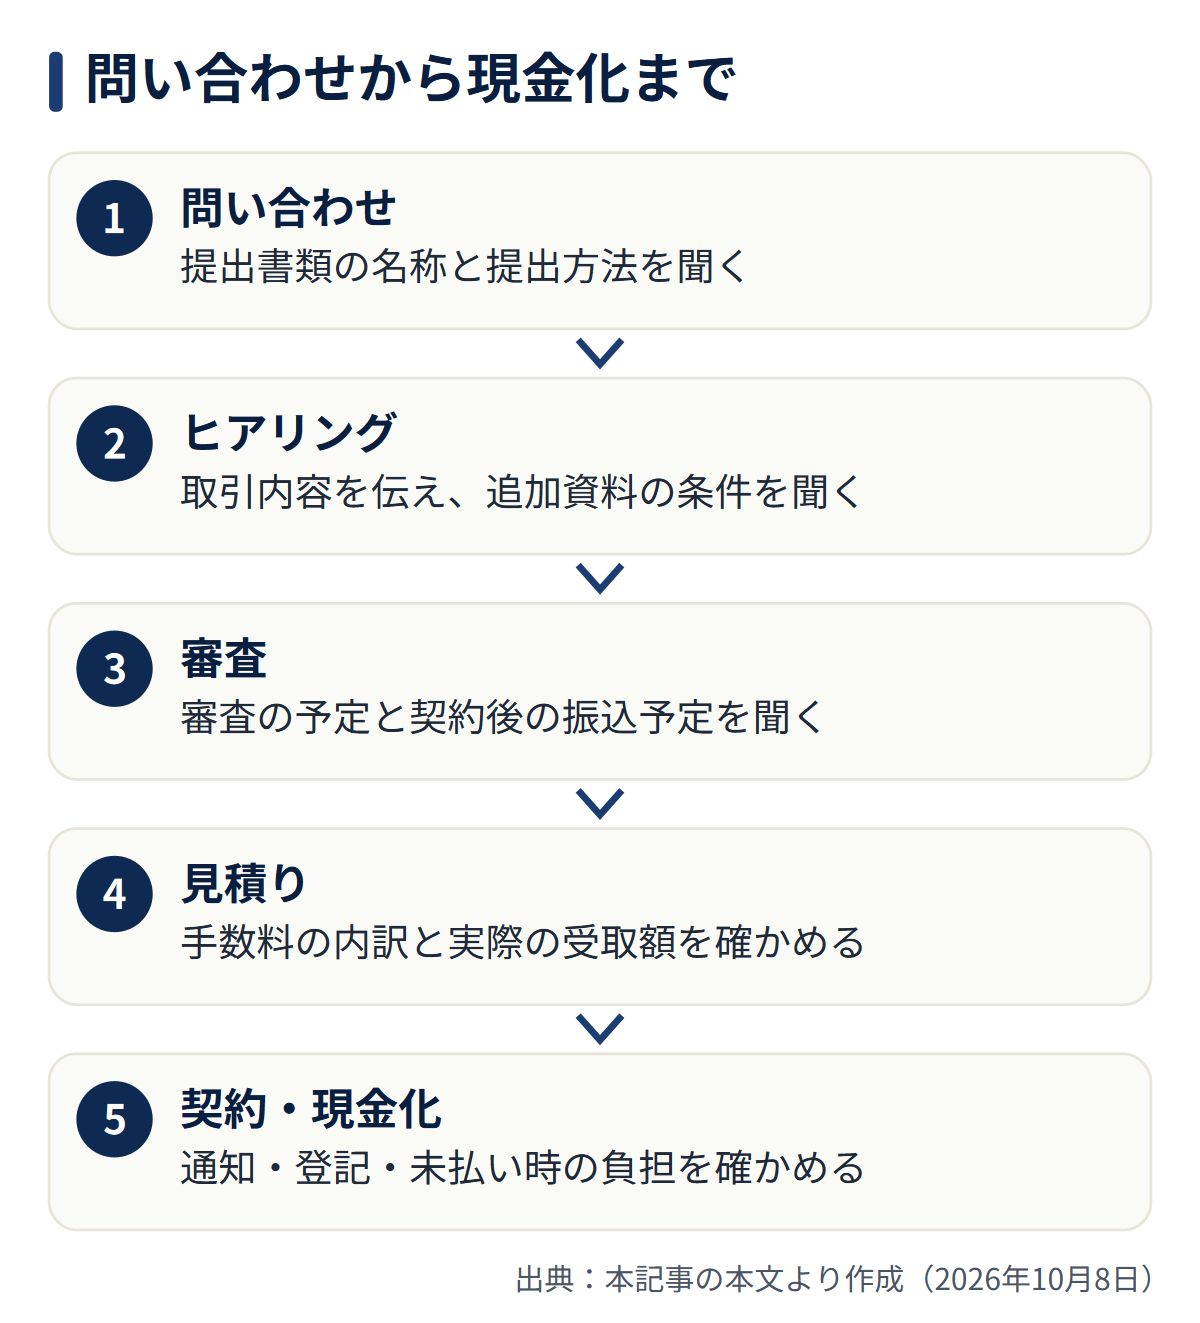
- 申込者が提出する書類の名称と提出方法
- 追加資料が必要になる条件
- 審査の予定と、契約後の振込予定
- 手数料の内訳と実際の受取額
- 売掛先への通知や債権譲渡登記の扱い
- 売掛先が支払わなかった場合の契約上の負担
公式FAQは、売掛先への通知について、3社間では必要、2社間では不要と説明しています。一方、債権譲渡登記の要否までは確認できませんでした。通知が不要という説明だけで、登記や契約書上の扱いまで不要と解釈しないことが重要です。
入金時期についても、プランページにあるのは審査スピードの表示です。ヒアリング、必要資料の確認、見積り、契約にかかる時間を含めた着金予定は個別に尋ねてください。急ぐときほど、費用だけでなく提出書類と契約手段を先に確認すると、手続きの見通しを立てやすくなります。
運営会社は公式概要で契約条件は書面で確認
公式会社概要には会社名、代表者、所在地、設立日、資本金が掲載されています。
契約書では、売掛先の不払い時に申込者が負う責任も確認してください。
会社概要には、運営会社を株式会社アクシアプラス、代表者を阿部良一、設立日を平成31年4月、資本金を1,000万円と記載しています。所在地欄は「〒170-0014 東京都千代田区神田小川町2-3-7-6F」です。これは公式ページの記載であり、契約に使う住所や連絡先は申込時の書面でも確かめておきましょう。
ファクタリングの仕組みについて、金融庁は事業者が保有する売掛債権等を期日前に買い取る債権譲渡契約と説明しています。通常の借入ではないという説明だけで、安全性を判断することはできません。形式上は売買でも、経済的な実態が貸付けに近い取引には注意が必要です。
金融庁「ファクタリングの利用に関する注意喚起」・2026年9月29日時点
売掛債権の
- 譲渡する債権と買取代金を確認
- 売掛先の不払い時の扱いを確認
注意が
- 売主による買戻しの義務
- 売主自身の資金による支払義務
金融庁は、売掛先から回収できない場合に売主が買い戻す契約や、自分の資金で支払う契約を、貸金業に該当するおそれがある例として挙げています。アクシアプラスの契約がその例に当たると断定する材料はありません。だからこそ、償還請求権の有無と不払い時の扱いを、実際に提示される契約書で確認します。
サービス比較は書類・費用・契約方式を揃える
公開条件の多さだけで選ばず、売掛債権・書類・費用・契約方式を同じ条件で比べます。
最終的な費用は各社の提示内容で確認してください。
状況別の選び方
| 読者の状況 | 選択肢 | 理由 |
|---|---|---|
| 売掛先への通知を避け、電話・メールで相談したい | アクシアプラスのスピードプランを候補にする | 公式は同プランを2社間契約とし、FAQでは2社間の通知は不要と説明。電話・メールの相談窓口も案内しています。登記の扱いは未確認です。 |
| 書類の準備を絞り、オンラインで手続きしたい | QuQuMo onlineと比較する | 公式がオンライン完結と、請求書・通帳の提出を案内しているため。費用と着金予定は個別の提示で比べます。 |
| 売掛金の入金日まで手元資金で支払える | 売却せず、現在の入金予定を維持する | 早期資金化が不要なら、売却に伴う手数料を負担せずに済むためです。 |
| 見積りの受取額では必要資金を満たせない、または契約上の負担を受け入れられない | その見積りでは契約しない | 資金不足が残る条件や負担の大きい条件で契約すると、資金繰りの改善につながらない可能性があるためです。 |
この表は公式条件をもとにした編集上の選択肢です。以下のサービス比較表は、既存の提携関係と掲載順の説明を含めて読むための資料です。
次の表は、提携先のlabol(ラボル)、QuQuMo onlineを先に置き、主題のアクシアプラスを続けた順番です。番号は品質や審査の通りやすさを示す順位ではありません。labolについて参照した弥生の案内は「弥生ユーザー向け」のサービスです。そこに書かれた条件を、別の申込経路へ自動的に当てはめないでください。
| # | 名前 | 確認できた | 申込前の |
|---|---|---|---|
| 1 | labol | 弥生 | 利用する |
| 2 | QuQuMo online | 請求書・ | 個別の |
| 3 | アクシアプラス | 手数料4%~、プラン | 手数料上限と |
公開条件を確認したうえで、対象の請求書について見積りを取って比較してください。
掲載条件の適用可否と契約内容は、各社の案内と個別の提示を照らし合わせて読みましょう。
QuQuMo onlineの公式ページはオンライン完結、2社間契約、請求書と通帳の提出を案内しています。入金まで「最短2時間」と記していますが、必要書類が揃っていることを前提とする説明です。アクシアプラスのプランページが示す「審査スピード」とは測る範囲が違うため、短い数字だけを並べて速さを決めないでください。
弥生が案内するlabolの専用サービスは、買取額の一律10%という手数料表示と、本人確認書類、請求書、取引を示すエビデンスを必要書類として示しています。同案内の最短30分は審査後の振込に関する表現で、審査自体が常時行われるわけではないと注記されています。利用する窓口が違う場合は、その窓口で適用条件を確認する必要があります。
比較の軸
同じ請求書について、手数料の額だけでなく受取額、必要書類、売掛先への通知、契約後の責任を並べて確認します。条件が揃わない段階では、表示上の下限だけで有利不利を判断できません。
費用の読み方をさらに整理したい場合は、ファクタリング手数料の相場と手取りの見方も参照してください。審査については、何を確認されるかを知ったうえで、各社に同じ売掛債権の条件を伝えることが比較の出発点になります。
アクシアプラスの利用条件は公式と個別に確認
手数料、書類、入金、売掛先への通知などは、公式表示と個別の見積りを分けて確認します。
給与債権を使う取引には金融庁の注意喚起があります。
手数料はいくらですか?
公式表示は「4%~」です。上限や実際の手数料額は確認できないため、審査後の見積りで受取額と合わせて確認してください。
必要書類は何ですか?
公式ページでは具体的な一覧を確認できませんでした。提出書類、追加資料、提出方法を問い合わせ時に尋ねてください。
審査が終われば当日に入金されますか?
プランページには審査スピードの目安があります。契約や振込までの時刻を示すものとは限らないため、着金予定は個別に尋ねておくと安心です。
売掛先への通知は必要ですか?
公式FAQは、3社間では通知が必要、2社間では不要と説明しています。利用する契約方式と通知の扱いは、契約書を読んで把握しましょう。
個人事業主も申込めますか?
公式ページでは個人事業主の可否を明確に確認できませんでした。売掛債権の内容を伝え、申込対象かを直接尋ねてみましょう。
債権譲渡登記は不要ですか?
公式ページでは登記の要否を確認できませんでした。2社間を希望する場合も、登記の扱いを見積りと契約前に尋ねてください。
給与ファクタリングも利用できますか?
アクシアプラスの公式FAQは勤め先からの給料債権を買い取れないと説明しています。金融庁も給与ファクタリングを利用しないよう注意喚起しています。
条件が揃わないまま契約を急がず、見積書と契約書を読んでから判断してください。金融庁は高額な手数料と、売買を装った貸付けに注意を促しています。気になる条項があれば、意味を確認してから進めることが大切です。
データの根拠(出典)
- アクシアプラス公式トップ(2026年9月29日取得)
- アクシアプラス・プラン紹介(2026年9月29日取得)
- アクシアプラス・よくある質問(2026年9月29日取得)
- アクシアプラス・会社概要(2026年9月29日取得)
- 金融庁・ファクタリングの利用に関する注意喚起(2026年9月29日取得)
- QuQuMo online公式サイト(2026年9月29日取得)
- 弥生・labol ファクタリング for 弥生ユーザー(2026年9月29日取得)
本文の数字・条件は上記ページの記載です。未記載の項目は、確認できた範囲を明示しています。